Sài Gòn King Land - Định giá tài sản thế chấp là hoạt động quan trọng đối với ngân hàng. Việc định giá tài sản là cơ sở cho việc ra quyết định cho vay, đầu tư, góp vốn, cấp vốn vào các dự án, góp phần hạn chế nợ xấu và rủi ro tín dụng.
1. Điều kiện để tài sản nhà đất được thế chấp tại ngân hàng là gì?

Trước tiên, bạn cần đánh giá sơ bộ xem tài sản của bạn hiện tại có đủ điều kiện để ngân hàng nhận làm tài sản bảo đảm hay không. Tùy vào từng trường hợp, bạn có thể đối chiếu với các thông tin dưới đây để xác định. Tiếp đó, bạn sẽ sang phần định giá tài sản.
+ Nhà đất nằm ven đường quốc lộ, đường tỉnh lộ, đường huyện lộ, đường liên xã: Có ít nhất một mặt tiếp giáp với mép hiện trạng đường quốc lộ, đường tỉnh lộ, đường huyện lộ, đường liên xã hoặc nhà đất có ít nhất một mặt tiếp giáp với mép hiện trạng đường, ngõ có chiều dài từ 3m trở lên có khoảng cách đến hết 200m đi ra đường giao thông: quốc lộ, tỉnh lộ, huyện lộ, đường liên xã.
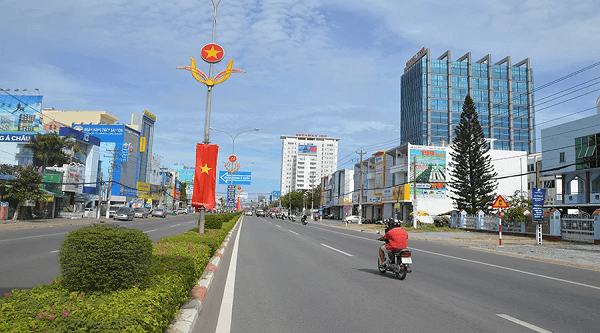
Nhà đất nằm ven đường quốc lộ, tỉnh lộ
2. Cách định giá giá trị tài sản nhà đất
Sau khi xem xét đánh giá tài sản của bạn đáp ứng đủ điều kiện để ngân hàng đồng ý nhận là tài sản bảo đảm cho khoản cấp vốn, bạn có thể căn cứ tiếp vào các nội dung dưới đây để xác định được giá trị tài sản của bạn.

Cách định giá giá trị tài sản là nhà đất, căn hộ chung cư, căn hộ tập thể
Cơ sở định giá tài sản
Ngân hàng dựa vào hồ sơ pháp lý của tài sản, tình hình thực tế của tài sản và quy định hiện hành để định giá tài sản đưa vào thế chấp. Hồ sơ pháp lý gồm:
****Lưu ý: Người có tên trên sổ đỏ, sổ hồng thì không phải là người duy nhất sở hữu tài sản. Nếu là tài sản hình thành sau hôn nhân không phải là tài sản trao tặng, thừa kế/văn bản quy định khác thì sẽ là tài sản của cả hai vợ chồng.
Nhà hình thành trên đất trên thửa đất có sổ đỏ công nhân tài sản gắn liền với đất thuộc quyền sở hữu của chủ tài sản thì ngân hàng sẽ định giá và chấp thuận phần giá trị này. Tuy nhiên, nếu trên sổ đỏ không công nhận tài sản gắn liền với đất thuộc quyền sở hữu của chủ tài sản thì hiện nay có ngân hàng không chấp thuận phần giá trị tài sản này vào giá trị tài sản thế chấp.
Nguyên tắc định giá nhà trên đất là giá trị của nhà không vượt quá tổng chi phí xây dựng lên ngôi nhà. Như vậy, các bạn trong quá trình xây dựng nhà mình nhớ được giá trị xây dựng thì giá trị đó sẽ là giá trị tối đa mà bên ngân hàng định giá.

Về phương pháp định giá nhà trên đất, ngân hàng thường căn cứ vào phương pháp chi phí và khấu hao. Tức là, ngân hàng xác định tổng chi phí xây dựng lên nhà và khấu hao tài sản theo các năm và định giá nhà tại thời điểm hiện tại. Bên cạnh đó, ngân hàng sẽ đưa quan điểm cá nhân định giá để xem xét nhà ở có hỏng, nứt, xuống cấp nhanh hay không để áp dụng khấu hao nhanh cho nhà ở. Đối với nhà ở kiên cố, ngân hàng thường xác định tổng chi phí xây dựng ngôi nhà và khấu hao thông thường là 25 năm mặc dù quy định của pháp luật là từ 25 năm đến 50 năm.
Sài Gòn King Land
Tổng hợp